Избранное
 Корзина
Страхование СМР при реконструкции: защита рисков подрядчика и заказчика
Содержание
- Почему реконструкция — это зона повышенного риска?
- Что покрывает страхование СМР?
- Виды полисов СМР: выбираем правильную защиту
- Специфика страхования при разных типах реконструкции
- Как правильно рассчитать страховую сумму?
- Стоимость страхования: инвестиция в спокойствие
- Процедура получения страховки: пошаговый алгоритм
- Урегулирование страховых случаев: как получить выплату быстро
- Типичные ошибки при страховании СМР
- Кейсы из практики: когда страховка спасла проект
- Страхование СМР и тендеры: конкурентное преимущество
- Выбор страховой компании: на что обратить внимание
- Будущее страхования СМР: тренды и инновации
- Заключение: страхование СМР как стандарт профессионализма
Страхование строительно-монтажных рисков при проведении реконструкции: зачем это нужно подрядчику и заказчику
История, которая заставляет задуматься: московская строительная компания выполняла реконструкцию административного здания. На финальной стадии работ прорвало трубу отопления на соседнем этаже. Залило не только стройплощадку, но и дорогостоящее оборудование заказчика. Ущерб — 15 миллионов рублей. Компания закрылась через два месяца.
Подобные истории происходят чаще, чем кажется. Реконструкция — это всегда работа в условиях неопределённости, когда невозможно предусмотреть все риски заранее. Одна непредвиденная ситуация может похоронить и репутацию подрядчика, и бюджет заказчика.
Страхование строительно-монтажных рисков (СМР) — это не просто формальность для тендеров. Это финансовая подушка безопасности, которая позволяет спать спокойно всем участникам проекта.
Почему реконструкция — это зона повышенного риска?
Специфические опасности реконструкции:
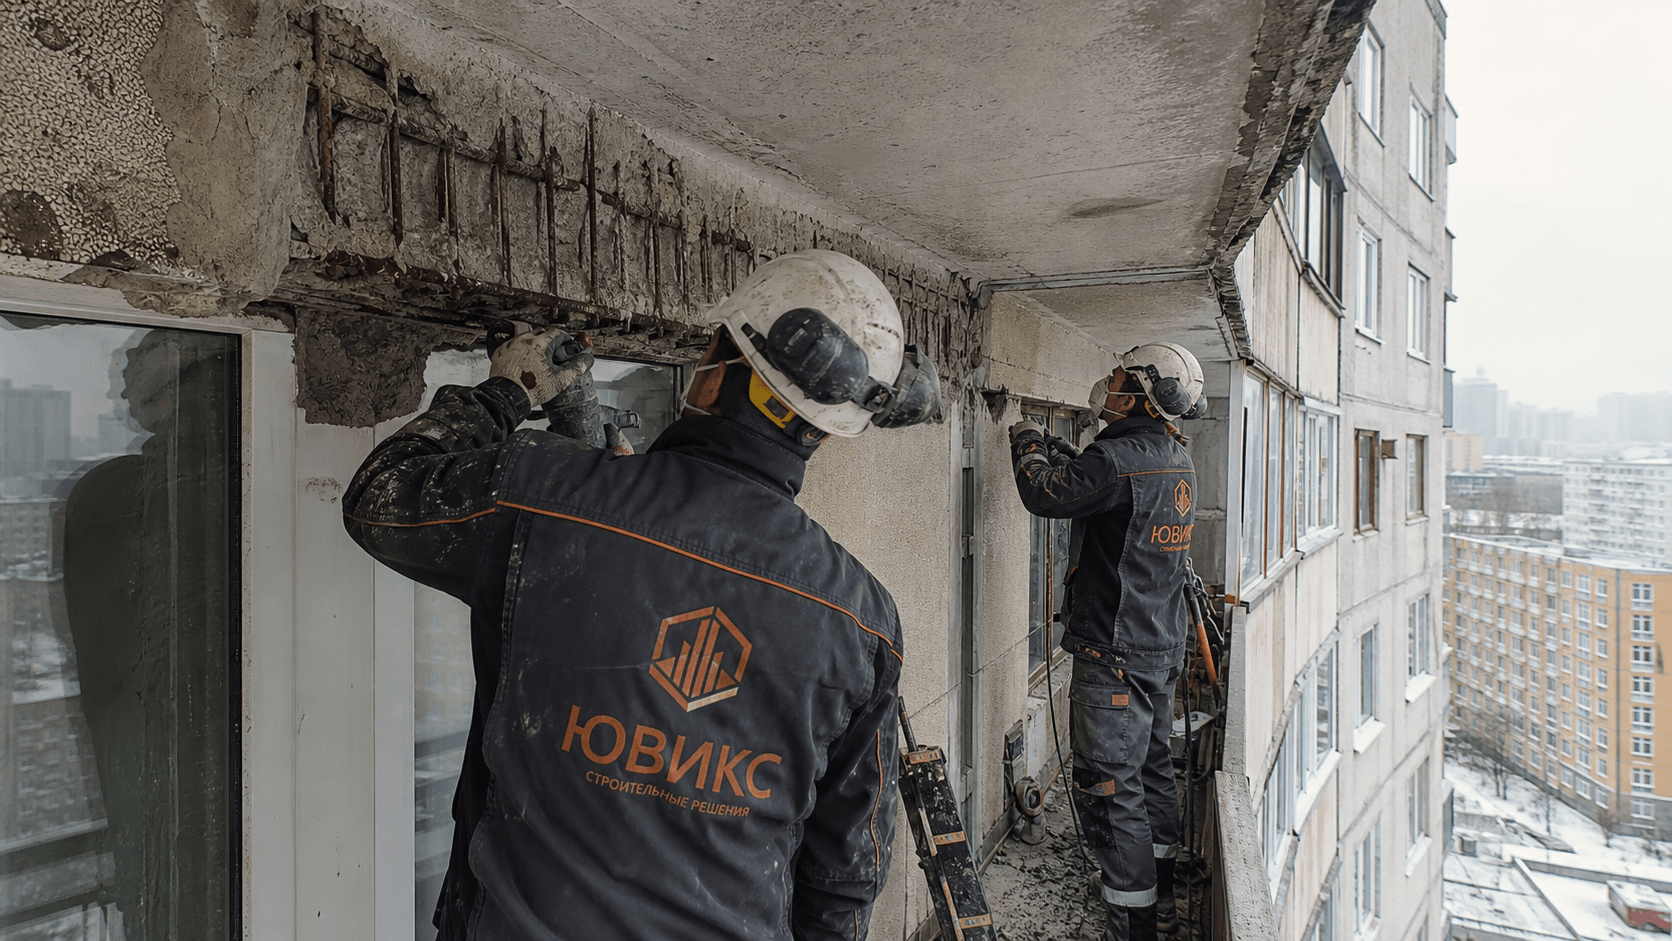
Скрытые дефекты существующих конструкций При вскрытии стен, полов, перекрытий часто обнаруживаются проблемы, которые невозможно выявить на этапе обследования:
- Коррозия арматуры в железобетоне
- Гниение деревянных конструкций
- Нарушение гидроизоляции
- Аварийные инженерные сети
Работы в стеснённых условиях Ограниченное пространство увеличивает вероятность:
- Повреждения существующих конструкций
- Травматизма рабочих
- Нарушения технологических процессов
- Повреждения оборудования заказчика
Взаимодействие со старыми системами Подключение новых инженерных сетей к существующим часто приводит к:
- Перегрузке электросетей
- Гидравлическим ударам в системах водоснабжения
- Нарушению вентиляции
- Конфликтам автоматики
Статистика от страховщиков:
- 67% страховых случаев при реконструкции связаны с повреждением существующего имущества
- 23% — с нарушением инженерных коммуникаций
- 10% — с природными факторами и форс-мажором
Средний размер выплаты по СМР в 2024 году составил 2,8 млн рублей.
Что покрывает страхование СМР?
Основные риски для подрядчика:
Материальный ущерб
- Повреждение строительных материалов на объекте
- Поломка строительной техники и оборудования
- Ущерб временным сооружениям (бытовки, склады, ограждения)
- Повреждение выполненных работ
Ответственность перед третьими лицами
- Ущерб имуществу заказчика
- Повреждение соседних зданий и сооружений
- Вред окружающей среде
- Ущерб транспортным средствам на прилегающей территории
Дополнительные расходы
- Расчистка территории после аварии
- Доставка материалов в срочном порядке
- Сверхурочные работы для соблюдения сроков
- Аренда замещающего оборудования
Риски для заказчика:
Прямые убытки
- Повреждение существующего имущества
- Порча товарно-материальных ценностей
- Ущерб дорогостоящему оборудованию
- Разрушение архивных документов
Косвенные потери
- Простой производства
- Потеря прибыли от недополученной аренды
- Дополнительные расходы на временное размещение
- Штрафы за нарушение договорных обязательств перед контрагентами
Пример из практики: Реконструкция торгового центра. При демонтаже перегородки повредили магистральный кабель системы пожарной сигнализации. МЧС запретило эксплуатацию здания до устранения нарушений. Торговый центр простаивал 12 дней, убыток арендодателя составил 8 млн рублей.
Виды полисов СМР: выбираем правильную защиту
1. Базовое покрытие «Строительные риски»
Что включает:
- Пожар, взрыв, удар молнии
- Стихийные бедствия (ураган, град, наводнение)
- Злоумышленные действия третьих лиц
- Кража строительных материалов и оборудования
Страховая сумма: обычно равна стоимости строительно-монтажных работ
Кому подходит: небольшие проекты реконструкции с минимальными рисками
2. Расширенное покрытие «Строительно-монтажные риски»
Дополнительно к базовому:
- Ошибки в проектировании и производстве работ
- Повреждение существующих конструкций
- Ущерб от вибрации и сотрясений
- Обрушение строительных лесов и опалубки
Страховая сумма: стоимость СМР + существующее имущество
Кому подходит: сложные проекты реконструкции в действующих зданиях
3. Комплексное покрытие «All Risks»
Максимальная защита включает:
- Все предыдущие риски
- Ответственность за причинение вреда жизни и здоровью
- Экологическую ответственность
- Задержку пуска объекта в эксплуатацию
- Дополнительные расходы на проживание (для жилых объектов)
Страховая сумма: может превышать стоимость проекта в 2-3 раза
Кому подходит: крупные проекты реконструкции с высокими рисками
Специфика страхования при разных типах реконструкции
Реконструкция офисных зданий
Ключевые риски:
- Повреждение IT-оборудования
- Потеря данных при отключении электричества
- Ущерб мебели и оргтехнике арендаторов
- Нарушение работы лифтов и систем безопасности
Обязательные опции в полисе:
- Покрытие электронного оборудования
- Ответственность перед арендаторами
- Компенсация упущенной выгоды
Реконструкция производственных объектов
Специфические угрозы:
- Повреждение технологического оборудования
- Нарушение производственного процесса
- Загрязнение окружающей среды
- Взрывоопасность некоторых производств
Необходимые дополнения:
- Экологическая ответственность (до 50 млн руб)
- Покрытие высокотехнологичного оборудования
- Страхование перерыва в производстве
Реконструкция жилых зданий
Основные опасности:
- Затопление квартир жильцов
- Повреждение личного имущества граждан
- Нарушение инженерных коммуникаций
- Временное отселение жильцов
Специальные условия:
- Ответственность перед физическими лицами
- Покрытие расходов на временное жильё
- Компенсация морального вреда
Как правильно рассчитать страховую сумму?
Формула расчёта для подрядчика:
Страховая сумма = Стоимость СМР + Строительные материалы на объекте +
+ Стоимость техники и оборудования + Возможный ущерб третьим лицам +
+ Дополнительные расходы (20% от основной суммы)
Пример расчёта:
- Стоимость работ по договору: 25 млн руб
- Материалы на объекте (максимально): 5 млн руб
- Техника подрядчика: 3 млн руб
- Возможный ущерб заказчику: 15 млн руб
- Дополнительные расходы: 9,6 млн руб
Итого страховая сумма: 57,6 млн рублей
Расчёт для заказчика:
Страховая сумма = Восстановительная стоимость существующего имущества +
+ Упущенная выгода + Дополнительные расходы
Стоимость страхования: инвестиция в спокойствие
Тарифные ставки по видам работ:
Внутренняя отделка: 0,15-0,25% от страховой суммы Реконструкция инженерных сетей: 0,3-0,5% Перепланировка с затрагиванием несущих конструкций: 0,5-0,8% Реконструкция фасадов: 0,4-0,6% Комплексная реконструкция: 0,6-1,2%
Факторы, влияющие на стоимость:
Снижают тариф:
- Опытность подрядчика (работа более 10 лет)
- Наличие сертификатов качества (ISO)
- Использование современных технологий
- Комплексная система безопасности на объекте
Повышают тариф:
- Работы в аварийных зданиях
- Сжатые сроки выполнения
- Работа в зимних условиях
- Близость к опасным производствам
Реальная экономия:
При стоимости проекта 30 млн рублей полис СМР обойдётся в 150-200 тыс. рублей. Один страховой случай средней тяжести может стоить 2-5 млн рублей.
Вывод: страховка окупается уже при 10% вероятности наступления ущерба.
Процедура получения страховки: пошаговый алгоритм
Этап 1: Подготовка документов
Для подрядчика:
- Договор строительного подряда
- Проектно-сметная документация
- Разрешения и лицензии
- Справка о финансовом состоянии
- Сведения об опыте аналогичных работ
Для заказчика:
- Документы на объект недвижимости
- Техническое заключение о состоянии здания
- Опись существующего имущества с оценкой
- Справки о доходах (для расчёта упущенной выгоды)
Этап 2: Осмотр объекта страховщиком
Что оценивает сюрвейер:
- Техническое состояние существующих конструкций
- Сложность предстоящих работ
- Условия производства работ
- Близость к потенциально опасным объектам
- Возможность доступа спецтехники
Этап 3: Андеррайтинг и расчёт премии
Страховщик анализирует:
- Репутацию подрядчика
- Статистику убытков по аналогичным объектам
- Качество представленной документации
- Адекватность запрашиваемой страховой суммы
Сроки: 3-7 рабочих дней для стандартных проектов
Этап 4: Заключение договора
Полис вступает в силу:
- С момента начала завоза материалов на объект
- Не ранее даты, указанной в договоре
- После оплаты страховой премии
Урегулирование страховых случаев: как получить выплату быстро
Алгоритм действий при наступлении ущерба:
В первые сутки:
- Обеспечить безопасность людей
- Уведомить страховую компанию (телефон 24/7)
- Вызвать экстренные службы при необходимости
- Зафиксировать обстоятельства происшествия
В течение 3 дней:
- Подать письменное заявление о страховом случае
- Предоставить документы, подтверждающие ущерб
- Обеспечить доступ аварийного комиссара к объекту
- Принять меры к уменьшению ущерба
Документы для получения выплаты:
Обязательные:
- Заявление о страховом случае
- Справки из экстренных служб (при их вызове)
- Фото и видеофиксация ущерба
- Акты о повреждениях с указанием причин
- Сметы на восстановительные работы
Дополнительные (по типу ущерба):
- Заключение экспертизы о причинах аварии
- Протоколы лабораторных исследований
- Документы о стоимости повреждённого имущества
- Справки о размере упущенной выгоды
Типовые сроки выплат:
- Простые случаи (до 1 млн руб): 10-15 дней
- Средней сложности (1-5 млн руб): 20-30 дней
- Крупные убытки (свыше 5 млн руб): 45-60 дней
Типичные ошибки при страховании СМР
❌ Ошибка №1: Заниженная страховая сумма
Последствия: При наступлении ущерба выплата будет пропорционально уменьшена согласно условию о неполном страховании.
Правильно: Страховая сумма должна покрывать 100% возможного ущерба.
❌ Ошибка №2: Игнорирование существующего имущества
Последствия: Ущерб имуществу заказчика не будет возмещён.
Правильно: Включать в полис стоимость всего имущества, которое может быть повреждено.
❌ Ошибка №3: Неправильное указание периода страхования
Последствия: Ущерб, возникший до начала или после окончания действия полиса, не покрывается.
Правильно: Полис должен действовать с момента начала работ до полной их приёмки заказчиком.
❌ Ошибка №4: Игнорирование франшизы
Последствия: Мелкие убытки остаются за счёт страхователя.
Правильно: Выбирать размер франшизы исходя из возможностей покрытия убытков за свой счёт.
❌ Ошибка №5: Работа с ненадёжной страховой компанией
Последствия: Задержки выплат, занижение размера ущерба, банкротство страховщика.
Правильно: Выбирать страховые компании с рейтингом не ниже A-, входящие в топ-20 по сборам.
Кейсы из практики: когда страховка спасла проект
Кейс 1: Затопление элитного ЖК в Москве
Ситуация: При реконструкции системы отопления в элитном ЖК строители повредили магистральную трубу. Горячая вода затопила 15 квартир на 4 этажах.
Ущерб:
- Ремонт квартир: 25 млн руб
- Личное имущество жильцов: 8 млн руб
- Временное проживание в отелях: 2 млн руб
Итого: 35 млн рублей
Исход: Страховая компания выплатила полную сумму ущерба за 45 дней. Подрядчик продолжил работу, репутация сохранена.
Кейс 2: Обрушение части фасада бизнес-центра
Ситуация: При демонтаже старых фасадных панелей часть конструкции обрушилась на припаркованные автомобили.
Ущерб:
- 12 повреждённых автомобилей: 4 млн руб
- Восстановление фасада: 3 млн руб
- Штрафы и компенсации: 1 млн руб
Итого: 8 млн рублей
Исход: Выплата получена за 25 дней. Проект завершён в срок.
Кейс 3: Пожар на объекте реконструкции
Ситуация: Короткое замыкание во временной электропроводке привело к пожару. Огонь уничтожил материалы и повредил существующие конструкции.
Ущерб:
- Строительные материалы: 6 млн руб
- Восстановление повреждений: 12 млн руб
- Дополнительные работы: 4 млн руб
Итого: 22 млн рублей
Исход: Полная выплата за 30 дней позволила возобновить работы без привлечения дополнительных кредитов.
Страхование СМР и тендеры: конкурентное преимущество
Требования в госзакупках:
Обязательные виды страхования:
- Ответственность подрядчика (от 5% цены контракта)
- Страхование строительных рисков (от 100% цены контракта)
- Ответственность за причинение вреда жизни и здоровью
Как страховка повышает шансы на победу:
Для подрядчика:
- Демонстрация финансовой надёжности
- Готовность нести ответственность за результат
- Возможность работать с крупными заказчиками
- Доступ к банковским гарантиям на выгодных условиях
Для заказчика:
- Гарантия возмещения ущерба
- Снижение рисков остановки проекта
- Возможность требовать более высокие стандарты качества
- Защита от банкротства подрядчика
Пример из тендерной практики:
Двое подрядчиков подали одинаковые по цене заявки на реконструкцию школы за 50 млн рублей. Первый предложил минимальную страховку на 10 млн, второй — комплексное покрытие на 100 млн с дополнительными опциями. Победил второй, хотя его страховые расходы были выше на 300 тыс. рублей.
Выбор страховой компании: на что обратить внимание
Ключевые критерии:
Финансовая надёжность:
- Рейтинг не ниже ruA+ (Эксперт РА)
- Собственные средства более 10 млрд руб
- Доля перестрахования в разумных пределах (не более 70%)
- Положительная динамика финансовых показателей
Опыт в строительном страховании:
- Не менее 5 лет работы с СМР
- Доля строительных рисков в портфеле более 10%
- Наличие собственной службы урегулирования
- Положительные отзывы подрядных организаций
Качество сервиса:
- Скорость принятия решений (не более 7 дней)
- Круглосуточная линия уведомлений
- Собственные аварийные комиссары в регионах
- Возможность частичных выплат при крупных убытках
Топ-5 страховщиков по СМР в России:
- «Ингосстрах» — лидер по сборам, широкая филиальная сеть
- «РЕСО-Гарантия» — специализация на строительных рисках
- «АльфаСтрахование» — быстрое урегулирование убытков
- «ВТБ Страхование» — выгодные условия для клиентов банка
- «Согласие» — гибкие программы для малого и среднего бизнеса
Будущее страхования СМР: тренды и инновации
Цифровизация процессов:
Уже внедряется:
- Онлайн оформление полисов через сайт
- Мобильные приложения для уведомления о случаях
- Дроны для оценки ущерба на высотных объектах
- Системы видеонаблюдения для контроля рисков
Перспективы:
- ИИ для автоматической оценки рисков
- IoT-датчики для мониторинга состояния конструкций
- Блокчейн для прозрачности выплат
- Виртуальная реальность для обучения безопасности
Новые виды покрытий:
- Кибер-риски при «умной» реконструкции
- Задержка из-за пандемий и форс-мажорных ограничений
- Углеродная ответственность при использовании «грязных» технологий
- Репутационные риски в социальных сетях
Персонализация тарифов:
Страховщики переходят к индивидуальному ценообразованию на основе:
- История убытков конкретного подрядчика
- Качество используемых материалов и технологий
- Квалификация бригады (наличие сертификатов)
- Система контроля качества на объекте
Заключение: страхование СМР как стандарт профессионализма
Времена, когда страховка воспринималась как ненужная трата денег, безвозвратно ушли в прошлое. Современный рынок реконструкции требует от всех участников максимальной ответственности и готовности к непредвиденным ситуациям.
Для подрядчика страхование СМР — это:
- Защита от финансового краха при крупном ущербе
- Конкурентное преимущество в борьбе за заказы
- Возможность браться за сложные и прибыльные проекты
- Инструмент повышения доверия заказчиков
Для заказчика это:
- Гарантия возмещения ущерба существующему имуществу
- Защита от банкротства подрядчика
- Возможность требовать высочайшие стандарты качества
- Спокойствие за сохранность бизнес-процессов
Главное правило: экономия на страховании СМР при реконструкции — это ложная экономия, которая может обойтись в десятки раз дороже стоимости полиса.
Профессиональные участники рынка давно поняли: лучше заплатить 0,5% от стоимости проекта за страховку, чем рисковать 100% при наступлении ущерба.
Ювикс Групп работает только со страхованием всех рисков проекта. Это наш стандарт ответственности перед заказчиками и гарантия качественного выполнения самых сложных работ по реконструкции.
Планируете реконструкцию? Обращайтесь к специалистам Ювикс Групп за консультацией по страхованию проектных рисков и профессиональному выполнению работ.